Chipi Limited
Silverdale, Auckland, New Zealand
NZBN: 9429053537539

Báo cáo lãi lỗ từng dự án theo ba tầng biên là cách để CEO công ty dịch vụ CNTT thấy dự án nào nuôi công ty và dự án nào đang ăn vào.
Báo cáo quý gửi lên nói công ty lãi 8% trên doanh thu. CEO đọc xong hỏi một câu: trong mười hai dự án đang chạy, dự án nào làm ra 8% đó và dự án nào đang kéo nó xuống. Phòng kế toán xin hai tuần. Hai tuần sau, câu trả lời là một bảng ước tính mà chính người làm ra nó cũng không dám bảo vệ, vì chi phí lớn nhất của công ty, lương của đội kỹ thuật, không có cách nào gắn về từng dự án ngoài việc hỏi trưởng nhóm “tháng rồi em làm cho ai bao nhiêu phần trăm”.
Đây là tình huống bình thường ở công ty dịch vụ CNTT, và kế toán không có lỗi trong chuyện này. Sổ kế toán được dựng để ghi đúng theo chuẩn mực và tổng hợp theo kỳ. Nó không được dựng để trả lời câu hỏi của CEO ở cấp từng hợp đồng. Muốn trả lời câu đó, công ty phải dựng một báo cáo khác, chạy song song với sổ, lấy dữ liệu từ chỗ mà sổ không có: giờ công gắn dự án.
Bài này viết cho bên nhận việc, tức công ty phần mềm, công ty outsourcing và agency đang có nhiều hợp đồng chạy cùng lúc. Nó dựng cấu trúc báo cáo lãi lỗ ở cấp từng dự án theo ba tầng biên, đi qua từng dòng dữ liệu đầu vào và các quyết định phải chốt khi điền số, rồi chỉ cách đọc bảng để ra quyết định. Toàn bộ số minh họa lấy từ bộ mẫu Excel tính lãi lỗ của CostDesk, nên bạn có thể tải file về và đối chiếu từng phép tính.
Báo cáo lãi lỗ dự án (project P&L, project profit and loss) là bảng đối chiếu toàn bộ doanh thu và toàn bộ chi phí của một hợp đồng cụ thể, tính tới một thời điểm cụ thể, để ra biên lợi nhuận của riêng hợp đồng đó. Nó là báo cáo quản trị, khác báo cáo tài chính ở hai điểm.
Báo cáo kết quả kinh doanh cắt theo thời gian: quý này, năm này. Báo cáo lãi lỗ dự án cắt theo hợp đồng: dự án này từ lúc bắt đầu tới hôm nay, hoặc tới lúc bàn giao, hoặc tới hết bảo hành. Một dự án kéo dài qua ba quý sẽ xuất hiện rải rác trong ba báo cáo kết quả kinh doanh, nhưng chỉ có một báo cáo lãi lỗ dự án.
Báo cáo kết quả kinh doanh ra sau khi kỳ đã đóng, phục vụ cổ đông, ngân hàng, cơ quan thuế. Báo cáo lãi lỗ dự án phải ra khi dự án còn đang chạy, phục vụ người sẽ quyết nhận thêm việc từ khách này hay không, tăng người cho dự án kia hay không, và có nên dừng một hợp đồng đang ăn vào lãi của các hợp đồng khác không.
| Tiêu chí | Báo cáo kết quả kinh doanh | Báo cáo lãi lỗ dự án |
|---|---|---|
| Đơn vị | Kỳ (tháng, quý, năm) | Hợp đồng |
| Thời điểm ra số | Sau khi đóng sổ | Khi dự án đang chạy |
| Chuẩn ghi nhận | Chuẩn mực kế toán | Quy ước nội bộ, nhất quán |
| Người đọc chính | Bên ngoài công ty | CEO, CFO, Delivery |
| Nguồn dữ liệu riêng | Không cần giờ công | Bắt buộc có giờ công gắn dự án |
Một báo cáo lãi lỗ dự án chỉ cần năm dòng dữ liệu. Khó không nằm ở số dòng, mà ở chỗ năm dòng đó nằm ở năm nơi khác nhau, do năm người khác nhau giữ.
Phần giá trị hợp đồng mà khách đã xác nhận hoàn thành tính tới thời điểm báo cáo. Nguồn là hợp đồng và biên bản nghiệm thu, người giữ là Account hoặc người phụ trách khách hàng. Đây là một trong bốn con số doanh thu của dự án, và phần sau sẽ nói vì sao phải tách chúng.
Tổng giờ mọi người đã bỏ vào dự án, nhân với cost rate (đơn giá chi phí của một giờ công) của từng người. Nguồn là bảng chấm công gắn dự án, người giữ là Delivery Manager hoặc trưởng nhóm. Đây là dòng lớn nhất trong công ty dịch vụ, và cũng là dòng duy nhất không có hóa đơn nào chứng minh, nên nếu công ty chưa chấm công theo dự án thì dòng này là con số đoán.
Freelancer, thầu phụ, hạ tầng cloud chạy riêng cho dự án, license mua theo yêu cầu khách. Nguồn là hóa đơn và hợp đồng mua ngoài, người giữ là kế toán. Dòng này dễ ghi vì có chứng từ, nhưng hay bị ghi vào chi phí chung của công ty thay vì gắn vào đúng dự án đã sinh ra nó.
Phần chi phí vận hành công ty (văn phòng, quản lý, kế toán, nhân sự, marketing) được chia về cho dự án theo một tiêu chí. Nguồn là sổ chi phí chung của kỳ, người giữ là CFO hoặc kế toán trưởng, và người đó cũng là người chốt tiêu chí phân bổ.
Giờ công và tiền sẽ tốn để sửa lỗi sau bàn giao. Nguồn là lịch sử lỗi của các dự án trước, người giữ là Delivery. Dòng này là dòng dễ bị bỏ quên nhất, vì lúc lập báo cáo thì nó chưa phát sinh, và lúc nó phát sinh thì dự án đã đóng.
| Dòng | Nguồn | Ai giữ |
|---|---|---|
| Doanh thu đã nghiệm thu | Hợp đồng, biên bản nghiệm thu | Account |
| Chi phí nhân công thực tế | Bảng chấm công gắn dự án, bảng cost rate | Delivery, CFO |
| Chi phí mua ngoài | Hóa đơn, hợp đồng thuê ngoài | Kế toán |
| Chi phí gián tiếp phân bổ | Sổ chi phí chung của kỳ | CFO |
| Chi phí bảo hành | Lịch sử lỗi các dự án trước | Delivery |
Phần lớn mẫu báo cáo lãi lỗ trên mạng cho một con số biên duy nhất. Con số đó không đủ để ra quyết định, vì nó trộn ba câu hỏi khác nhau vào một. Báo cáo hữu ích tách thành ba tầng, mỗi tầng trừ thêm một nhóm chi phí và trả lời một câu hỏi riêng.
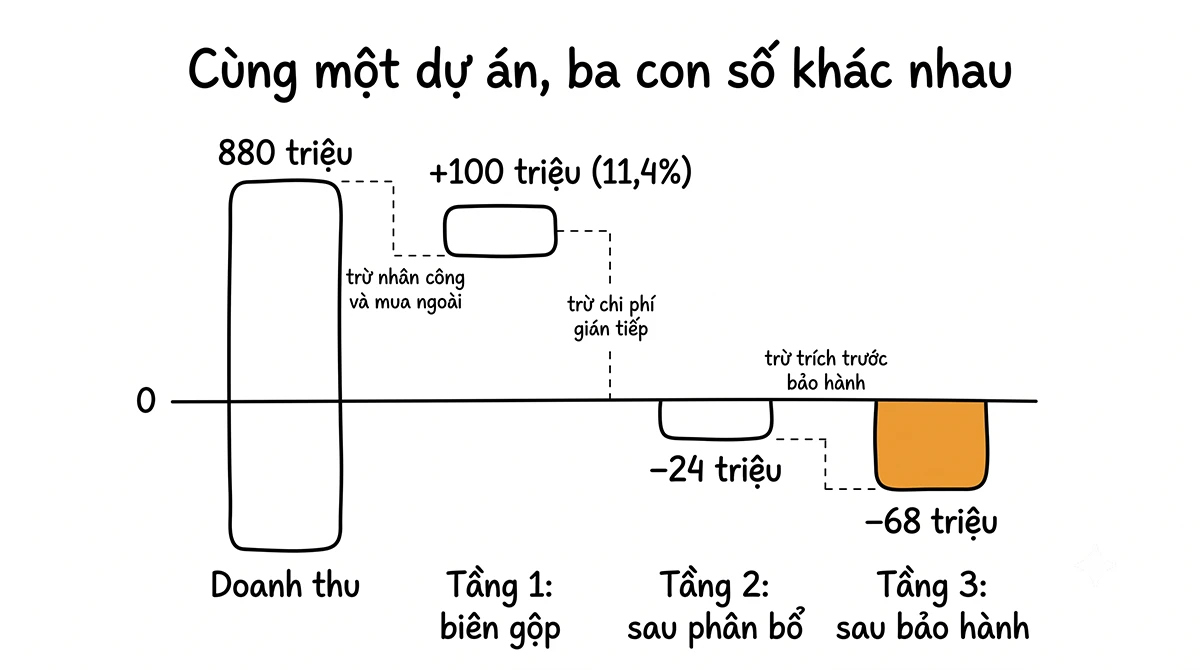
Lấy dự án DA01 trong file mẫu làm ví dụ. Doanh thu đã nghiệm thu 880 triệu đồng. Chi phí nhân công thực tế cộng chi phí mua ngoài là 779,9 triệu. Biên gộp còn 100,1 triệu, tương đương 11,4% doanh thu. Trừ tiếp 124,5 triệu chi phí gián tiếp phân bổ theo giờ công, biên tầng hai là âm 24,4 triệu. Trừ tiếp 44 triệu trích trước bảo hành theo tỷ lệ 5% doanh thu, biên tầng ba là âm 68,4 triệu (*).
| Dòng | Số tiền | Biên |
|---|---|---|
| Doanh thu đã nghiệm thu | 880.000.000 | |
| Chi phí nhân công thực tế và mua ngoài | 779.878.720 | |
| Tầng 1, biên gộp | 100.121.280 | 11,4% |
| Chi phí gián tiếp phân bổ (theo giờ công) | 124.485.126 | |
| Tầng 2, biên sau phân bổ | âm 24.363.846 | âm 2,8% |
| Trích trước bảo hành (5% doanh thu) | 44.000.000 | |
| Tầng 3, biên sau bảo hành | âm 68.363.846 | âm 7,8% |
Số trong bảng là số minh họa của bộ mẫu, đã được tính lại bằng phần mềm bảng tính, và không phải số của khách hàng nào (*).
Biên gộp dương nghĩa là doanh thu đủ trả cho những người và những khoản mua ngoài đã trực tiếp làm ra dự án. DA01 dương 11,4%, mỏng nhưng vẫn là lãi. Nếu chỉ nhìn tầng này, và nhiều công ty chỉ nhìn tầng này, DA01 là một dự án ổn.
Mỗi dự án phải gánh một phần chi phí vận hành công ty, vì không có văn phòng, quản lý, kế toán thì không có dự án nào cả. DA01 sau khi gánh phần của mình thì âm. Nghĩa là dự án này đang được các dự án khác nuôi, chứ không nuôi công ty.
Bàn giao xong vẫn còn chi phí. Sửa lỗi, hỗ trợ trong thời gian bảo hành là giờ công thật, thường không có doanh thu đối ứng. Trích trước một khoản cho việc này, DA01 âm sâu hơn. Con số tầng ba là con số gần với sự thật nhất, và nó cách con số tầng một tới 168 triệu, trên một dự án 880 triệu.
Cùng bộ dữ liệu, DA02 doanh thu 480 triệu có biên gộp 28,7% và vẫn dương 71,2 triệu ở tầng ba. DA03 doanh thu 120 triệu, biên gộp chỉ 4%, âm ở cả hai tầng sau. Chỉ khi tách tầng mới thấy DA01 và DA03 thuộc cùng một nhóm cần xử lý dù biên gộp của chúng chênh nhau gần ba lần (*).
Một dự án phần mềm có bốn con số doanh thu khác nhau, và chúng gần như không bao giờ bằng nhau tại một thời điểm.
Giá trị hợp đồng là số đã ký, chưa làm gì cũng có. Doanh thu đã nghiệm thu là phần khách xác nhận xong, thường theo milestone (mốc bàn giao). Doanh thu đã xuất hóa đơn là phần đã lập chứng từ, có thể đi sau hoặc đi trước nghiệm thu tùy điều khoản thanh toán. Tiền đã thu là phần khách đã chuyển, thường đi sau hóa đơn một tới ba tháng.
Báo cáo lãi lỗ dự án dùng con số thứ hai, doanh thu đã nghiệm thu, và đối ứng với nó là toàn bộ chi phí đã phát sinh tới cùng thời điểm. Dùng giá trị hợp đồng thì dự án nào cũng lãi ở ngày đầu tiên. Dùng số đã xuất hóa đơn thì biên nhảy loạn theo lịch thanh toán chứ không theo tiến độ làm. Còn tiền đã thu thuộc về báo cáo dòng tiền, một việc khác.
Vấn đề lệch kỳ nằm ở đây. Nếu doanh thu ghi theo hóa đơn còn chi phí ghi theo tháng, tháng có hóa đơn thì dự án lãi đậm, tháng không có thì lỗ nặng, và không con số nào nói được dự án đang thật sự đi về đâu. Cách xử lý là chốt một quy ước ghi nhận theo tiến độ hoàn thành và dùng nhất quán. Chi tiết về nghiệm thu từng phần và cách khớp với kỳ kế toán sẽ có ở bài riêng, vì phần đó cần người rành chuẩn mực rà lại.
Hai quyết định phải chốt ở dòng này, và cả hai đều hay bị chốt sai.
Quyết định thứ nhất: tính giờ nào. Câu trả lời là toàn bộ giờ đã bỏ vào dự án, gồm cả giờ không tính phí được cho khách như sửa lỗi, làm lại vì yêu cầu đổi, họp với khách ngoài phạm vi, chuyển giao. Nhiều công ty chỉ tính giờ tính phí, vì đó là giờ “có doanh thu”. Làm vậy thì phần giờ còn lại rơi vào khoảng trống: không vào dự án, mà cũng không vào chi phí gián tiếp, tức là biến mất khỏi mọi báo cáo dù công ty đã trả lương cho chúng. Trong file mẫu, riêng DA01 phần bị bỏ sót theo cách này là gần 32 triệu, đủ để biến một dự án âm thành dự án trông có vẻ hòa (*).
Quyết định thứ hai: cost rate nào. Cost rate có hai loại tùy mẫu số, tính trên giờ khả dụng hoặc trên giờ bán được. Báo cáo lãi lỗ dùng loại trên giờ khả dụng, vì nó phản ánh đúng số tiền công ty đã chi cho những giờ đó. Loại trên giờ bán được dùng khi định giá, và bài về cách tính giá dự án phần mềm giải thích vì sao hai con số này chênh nhau tới hơn 30%. Dùng nhầm loại thứ hai trong báo cáo lãi lỗ thì mọi dự án đều trông lỗ hơn thật, và ghế trống bị tính hai lần: một lần trong cost rate, một lần trong chi phí gián tiếp.
Hai dòng dữ liệu này đến từ hai file: bảng chấm công theo dự án cho số giờ, và bảng tính cost rate theo giờ cho đơn giá. Báo cáo lãi lỗ là nơi hai file đó gặp nhau.
Chi phí gián tiếp của kỳ là một con số. Cách chia nó về từng dự án thì có nhiều, và cách nào cũng có lý. Chia theo giờ công thì dự án nào dùng nhiều người gánh nhiều. Chia theo doanh thu thì dự án nào to gánh nhiều. Chia theo đầu người thì mỗi dự án gánh phần bằng nhau bất kể quy mô.
Với cùng bộ dữ liệu trong file mẫu, chỉ đổi ô tiêu chí phân bổ, kết quả tầng ba của ba dự án thay đổi thế này (*):
| Dự án | Theo giờ công | Theo doanh thu | Theo đầu người |
|---|---|---|---|
| DA01 | âm 68,4 triệu | âm 62,8 triệu | âm 32,8 triệu |
| DA02 | 71,2 triệu | 58,5 triệu | 56,7 triệu |
| DA03 | âm 22,1 triệu | âm 15,0 triệu | âm 43,2 triệu |
DA03 từ lỗ 15 triệu thành lỗ 43 triệu chỉ vì đổi cách chia. Không có gì trong dự án thay đổi, chỉ có cách nhìn thay đổi. Kết luận: chọn một tiêu chí, ghi rõ trong báo cáo, và giữ nhất quán qua các kỳ, để khi biên của một dự án tụt thì bạn biết đó là dự án tụt chứ không phải cách chia đổi. Với công ty dịch vụ, tiêu chí theo giờ công thường hợp lý nhất vì chi phí gián tiếp phần lớn là để nuôi người, và người được đo bằng giờ. Phân tích sâu hơn về từng tiêu chí và trường hợp nào nên đổi sẽ có ở bài riêng về phân bổ chi phí gián tiếp.
Có hai cách ghi chi phí bảo hành, và chúng cho ra hai báo cáo khác nhau.
Ghi khi phát sinh thì đơn giản: tháng nào có giờ sửa lỗi thì ghi vào tháng đó. Nhược điểm là lúc đó dự án đã đóng, biên đã báo cáo, và giờ sửa lỗi rơi vào kỳ mới, làm xấu kỳ mới trong khi dự án cũ vẫn giữ con số đẹp. CEO đọc báo cáo sẽ thấy một dự án lãi đã kết thúc và một kỳ hiện tại lỗ không rõ vì đâu.
Trích trước thì phức tạp hơn một bước: ngay khi nghiệm thu, trừ một khoản ước tính cho bảo hành, tính theo tỷ lệ trên doanh thu hoặc theo giờ dự kiến. Tỷ lệ đó lấy từ lịch sử lỗi của chính công ty, theo loại dự án, không lấy một con số chung nào từ bên ngoài. File mẫu dùng 5% cho DA01 và 3% cho hai dự án còn lại, để minh họa rằng tỷ lệ có thể khác nhau theo độ rủi ro. Khi giờ bảo hành thực tế vượt khoản đã trích, phần vượt ghi ngược vào dự án cũ, không đẩy sang kỳ mới (*).
Cách thứ hai đúng hơn cho mục đích ra quyết định, vì nó buộc biên của dự án phải gánh rủi ro do chính dự án đó tạo ra.
Có một loại chi phí không nằm trong ba tầng biên nhưng phải xuất hiện bên cạnh chúng. Đó là khoản đã ký với bên ngoài, chắc chắn sẽ trả, nhưng chưa có hóa đơn nên chưa vào sổ. Hợp đồng freelancer đã ký để sửa lỗi bảo hành, license dịch vụ gia hạn quý sau, đơn đặt hàng thiết bị cho dự án.
Gọi đây là cam kết còn mở (open commitment). Trong file mẫu, DA01 còn 12 triệu cam kết với một freelancer đã ký chưa xuất hóa đơn, nên con số âm 68,4 triệu đang hiện chưa phải đáy. DA02 còn 9 triệu license gia hạn. Cách xử lý là thêm một cột cam kết còn mở bên cạnh biên tầng ba, để người đọc thấy biên “đã chốt” và biên “sẽ thành” cùng lúc. Một dự án biên dương mỏng mà cam kết còn mở lớn thì chưa chắc đã lãi (*).
Có bảng rồi, đọc thế nào để ra quyết định. Bốn câu hỏi sau, mỗi câu dẫn tới một hành động.
Bốn câu này không cần hiểu kế toán. Chúng chỉ cần bảng có đủ ba tầng và một cột cam kết còn mở.
Dự án là đơn vị làm việc, nhưng khách hàng là đơn vị ra quyết định thương mại. Cùng một khách có thể có ba dự án: một lãi, hai lỗ, cộng thêm hàng chục giờ hỗ trợ lặt vặt không thuộc hợp đồng nào. Nhìn từng dự án thì thấy một dự án tốt, nhìn cả khách mới thấy mối quan hệ này đang ăn vào công ty.
Cách làm: cộng biên sau phân bổ của mọi dự án cùng khách, trừ tiếp giờ hỗ trợ ngoài hợp đồng nhân cost rate. Trong file mẫu, khách Bình Minh có hai dự án tổng doanh thu 1 tỷ, là khách lớn nhất, nhưng biên lũy kế âm 57,9 triệu, tức âm 5,8%, sau khi cộng 60 giờ hỗ trợ ngoài hợp đồng. Khách An Phát chỉ một dự án 480 triệu, biên lũy kế 83,1 triệu, 17,3%. Nếu chỉ xếp hạng khách theo doanh thu, Bình Minh đứng đầu và được ưu tiên nguồn lực. Nếu xếp theo biên, thứ tự đảo ngược (*).
Bảng theo khách là bảng CEO nên xem trước khi ký gia hạn hay báo giá dự án tiếp theo cho một khách quen. Cách nhận diện khách lỗ ngầm và xử lý mà không mất khách sẽ có ở bài riêng.
Báo cáo lãi lỗ dự án vô dụng nếu ra quá muộn, và sai nếu không ai chịu trách nhiệm số. Hai quy ước cần chốt.
Về kỳ: tháng là nhịp hợp lý cho dự án kéo dài từ ba tháng trở lên, vì chi phí gián tiếp và lương cũng khép theo tháng. Dự án ngắn dưới hai tháng thì xem theo tuần, nếu không thì báo cáo đầu tiên ra lúc dự án đã xong. Dù kỳ nào, phần giờ công phải cập nhật hàng tuần, vì đó là dòng đổi nhanh nhất và là dòng cảnh báo sớm nhất.
Về người: mỗi dòng dữ liệu có một người giữ, như bảng ở phần năm dòng đầu vào, và có một người chốt toàn bảng, thường là CFO. Người chốt không tự nhập số, chỉ kiểm tra số đã đủ chưa và ký. Tránh tình trạng bảng sống rời rạc, mỗi người sửa một góc, tới lúc CEO hỏi thì có ba phiên bản khác nhau.
Không khớp từng đồng, và không cần khớp. Đây là câu hỏi kế toán trưởng hay đặt ra khi lần đầu thấy báo cáo, và câu trả lời phải nói rõ ngay để tránh hai bên cãi nhau về một chỗ lệch có chủ ý.
Sổ kế toán ghi theo chuẩn mực và theo kỳ, để báo cáo đúng với bên ngoài. Báo cáo lãi lỗ dự án ghi theo quy ước nội bộ, để ra quyết định khi dự án đang chạy. Ba chỗ lệch thường gặp: cost rate là đơn giá ước tính cả năm còn sổ ghi lương thực trả từng tháng; chi phí gián tiếp phân bổ theo tiêu chí quản trị còn sổ có thể không phân bổ hoặc phân bổ theo cách khác; trích trước bảo hành là ước tính quản trị còn sổ ghi khi phát sinh theo chuẩn mực.
Điều cần khớp là tổng: cộng chi phí nhân công của mọi dự án trong kỳ, cộng thêm giờ không gắn dự án nào, phải xấp xỉ tổng chi phí lương của kỳ trên sổ. Nếu lệch nhiều, hoặc có giờ chưa chấm, hoặc cost rate đã lạc so với lương thật. Phần chi phí dở dang của dự án dịch vụ và cách khớp doanh thu theo tiến độ với kỳ kế toán là chủ đề riêng, cần người rành chuẩn mực, và sẽ có bài riêng.
Với công ty dưới mười lăm hai mươi người, vài dự án chạy song song, và một người chịu trách nhiệm số, Excel đủ dùng. Mẫu Excel tính lãi lỗ từng dự án và từng khách hàng của CostDesk đã dựng sẵn ba tầng biên, cột cam kết còn mở, ô chọn tiêu chí phân bổ và bảng gom theo khách, đúng cấu trúc bài này mô tả. Bài về quản lý chi phí dự án bằng Excel nói rõ hơn về giới hạn của cách này.
Bảng tính vỡ khi giờ công, cost rate và chi phí mua ngoài nằm ở ba file do ba người giữ, và số dự án đủ nhiều để không ai ghép kịp trước ngày họp. Lúc đó báo cáo ra muộn hơn quyết định cần nó, và người ta quay lại quyết bằng cảm giác. CostDesk được dựng để ba dòng dữ liệu đó nằm cùng một chỗ và bảng ba tầng tự cập nhật khi có giờ mới, để câu hỏi “dự án nào lãi” trả lời được trong buổi họp chứ không phải hai tuần sau.
Báo cáo lãi lỗ dự án là điểm cuối của chuỗi từ giờ công tới lãi lỗ. Toàn bộ chuỗi đó, gồm bốn lớp chi phí và cách dựng từng bước, nằm ở bài quản lý chi phí dự án cho công ty phần mềm. Nếu tầng hai của nhiều dự án cùng âm, vấn đề thường ở giá lúc báo, và bài cách tính giá dự án phần mềm đi từ cost rate lên giá sàn. Nếu từng dự án đều dương mà công ty vẫn không lãi, vấn đề ở ghế trống giữa các dự án, và utilization rate là chỉ số đo chuyện đó. Còn file để dựng ngay là mẫu Excel tính lãi lỗ từng dự án, ghép từ bảng chấm công và bảng cost rate.
Báo cáo lãi lỗ dự án khác báo cáo kết quả kinh doanh chỗ nào?
Đơn vị đo là hợp đồng thay vì kỳ, ra số khi dự án đang chạy thay vì sau khi đóng sổ, và dùng quy ước nội bộ để ra quyết định thay vì chuẩn mực kế toán để báo cáo bên ngoài.
Bao nhiêu dự án thì cần báo cáo riêng từng dự án?
Từ hai dự án trở lên chạy song song là đã cần, vì lúc đó lãi cấp công ty không còn nói được dự án nào lãi.
Không có chấm công theo giờ thì dựng được không?
Dựng được bản thô bằng cách hỏi từng người ước tính phần trăm thời gian theo dự án, nhưng con số nhân công sẽ là số đoán. Nên bắt đầu chấm công gắn dự án ngay, vì đó là dòng lớn nhất và không có nguồn nào khác thay thế.
Doanh thu ghi theo hóa đơn được không?
Không nên. Hóa đơn đi theo lịch thanh toán, không theo tiến độ làm, nên biên sẽ nhảy loạn giữa các kỳ. Dùng doanh thu đã nghiệm thu.
Giờ sửa lỗi không tính phí có tính vào chi phí dự án không?
Có. Toàn bộ giờ đã bỏ vào dự án đều tính, dù có tính phí được cho khách hay không, vì công ty đã trả lương cho những giờ đó. Bỏ giờ này ra là để chi phí biến mất khỏi mọi báo cáo.
Phân bổ chi phí gián tiếp theo gì là đúng?
Không có tiêu chí đúng tuyệt đối. Theo giờ công thường hợp với công ty dịch vụ. Quan trọng là chọn một, ghi rõ, và giữ nhất quán qua các kỳ.
Trích trước bảo hành bao nhiêu phần trăm?
Lấy từ lịch sử lỗi của chính công ty theo loại dự án, không dùng con số chung. Dự án mới với công nghệ lạ nên trích cao hơn dự án quen việc.
Cam kết còn mở là gì?
Khoản đã ký với bên ngoài, chắc chắn phải trả, nhưng chưa có hóa đơn nên chưa vào sổ và chưa hiện trong biên. Cần một cột riêng bên cạnh biên tầng ba.
Biên gộp bao nhiêu là ổn?
Phụ thuộc tỷ lệ chi phí gián tiếp và tỷ lệ ghế trống của từng công ty. Cách trả lời đúng là tính ngược: biên gộp phải đủ gánh phần gián tiếp phân bổ, phần bảo hành, và còn lại biên mục tiêu. Con số đó khác nhau ở mỗi công ty.
Dự án fixed price và time and material đọc báo cáo khác nhau không?
Cấu trúc ba tầng giống nhau. Khác ở chỗ với fixed price, giờ vượt ước lượng ăn thẳng vào biên của công ty, còn với time and material, phần vượt trong ngân sách thỏa thuận có doanh thu đối ứng. Vì thế câu hỏi số hai và số bốn ở phần đọc báo cáo quan trọng hơn với fixed price.
Số trong báo cáo có dùng để khai thuế được không?
Không. Đây là báo cáo quản trị theo quy ước nội bộ. Khai thuế và báo cáo tài chính dựa trên sổ kế toán theo chuẩn mực.
Nên dựng bằng Excel hay phần mềm?
Excel khi ít dự án và có một người chịu trách nhiệm số. Phần mềm khi ba dòng dữ liệu nằm ở ba nơi và số dự án đủ nhiều để không ai ghép kịp trước ngày họp.
Để tự kiểm tra tình hình của mình, hãy chọn dự án lớn nhất đang chạy và thử điền năm dòng ở trên trong ba mươi phút. Dòng nào bạn phải đoán thay vì tra, dòng đó chính là chỗ báo cáo lãi lỗ của công ty đang hổng, và thường thì đó là dòng nhân công.
(*) Số giả định để minh họa