Chipi Limited
Silverdale, Auckland, New Zealand
NZBN: 9429053537539

Tính giá dự án phần mềm ngược từ cost rate thật và biên lợi nhuận mục tiêu là cách để biết mức giá nào là bán lỗ trước khi ký hợp đồng.
Một báo giá điển hình ra đời thế này: đội kỹ thuật ước lượng dự án hết 10 man month, sales nhân với đơn giá quen dùng, cộng thêm 20% dự phòng, gửi khách. Thắng thầu. Sáu tháng sau bàn giao, kế toán cộng lại lương và các khoản chi cho đội làm dự án, con số vượt giá bán. Không ai làm sai công thức, nhưng dự án vẫn lỗ.
Lỗi nằm ở con số đem nhân. Đơn giá trong phần lớn báo giá của công ty phần mềm Việt Nam không đi từ chi phí thật, mà đi từ một trong hai chỗ: lương tháng của nhân sự nhân với một hệ số truyền miệng, hoặc giá của đối thủ trừ đi một chút để dễ thắng. Cả hai cách đều không trả lời được câu hỏi duy nhất quan trọng khi ký hợp đồng: dưới mức giá nào thì công ty đang bán lỗ.
Bài này viết cho bên bán giờ công, tức chính công ty phần mềm và agency đang phải báo giá, không viết cho bên đi thuê dịch vụ. Nó đi từ tổng chi phí công ty bỏ ra để nuôi một nhân sự, lên tới đơn giá giờ, rồi lên tới giá chào, và ngược lại từ biên lợi nhuận mục tiêu xuống giá sàn. Phần lớn ví dụ số lấy từ bộ mẫu Excel tính cost rate của CostDesk, nên bạn có thể tải file về và tính lại với số của công ty mình.
Một báo giá phần mềm, dù trình bày kiểu gì, cũng chỉ là tích của ba con số. Khối lượng công việc ước lượng, giá vốn của mỗi đơn vị khối lượng, và giá bán của mỗi đơn vị đó. Rắc rối bắt đầu khi ba con số này bị gộp làm một, hoặc khi một trong ba bị bỏ trống rồi lấp bằng phỏng đoán.
Man month (tháng công, lượng việc một người làm trong một tháng) là đơn vị đo khối lượng. Nó nói dự án này cần bao nhiêu tháng công của người, không nói mỗi tháng công đáng giá bao nhiêu tiền. Một dự án 10 man month có thể là 10 tháng của một người hay 2 tháng của năm người, và ở hai cấu hình đó chi phí thật khác nhau đáng kể vì cấp bậc người tham gia khác nhau.
Cost rate (đơn giá chi phí của một giờ công) là số tiền công ty thật sự mất đi cho mỗi giờ một nhân sự có mặt. Nó là con số gốc của mọi phép tính giá, và cũng là con số phần lớn công ty chưa từng tính. Người ta biết lương tháng của một lập trình viên, nhưng ít ai biết một giờ của người đó tốn công ty bao nhiêu sau khi cộng đủ bảo hiểm, thưởng, thiết bị, và những ngày người đó ngồi không giữa hai dự án.
Bill rate (đơn giá bán của một giờ công) là con số ghi trong báo giá. Nó phải lớn hơn cost rate một khoảng đủ để gánh chi phí vận hành công ty và để lại lãi. Khoảng cách đó gọi là markup (phần cộng thêm trên giá vốn), và ở phần sau bạn sẽ thấy nó không giống với biên lợi nhuận, dù rất hay bị dùng lẫn.
| Con số | Trả lời câu hỏi gì | Ai chịu trách nhiệm |
|---|---|---|
| Man month | Việc này tốn bao nhiêu công | Đội kỹ thuật, người ước lượng |
| Cost rate | Một giờ của người này tốn công ty bao nhiêu | CFO hoặc kế toán trưởng |
| Bill rate | Bán một giờ của người này giá bao nhiêu | CEO hoặc người duyệt giá |
Nhìn bảng này, bạn sẽ thấy vì sao báo giá hay lỗ: ba con số thuộc ba người, mà trong nhiều công ty chỉ có người thứ nhất và người thứ ba ngồi với nhau lúc làm báo giá. Người thứ hai không được hỏi, nên cost rate bị thay bằng một hệ số.
Trước khi tính tiền, phải quy man month ra giờ, vì cost rate tính theo giờ còn man month tính theo tháng. Hai quy ước phổ biến là 160 giờ (20 ngày làm việc nhân 8 giờ) và 176 giờ (22 ngày nhân 8 giờ). Không quy ước nào đúng hơn quy ước nào. Điều quan trọng là công ty chọn một, ghi rõ trong báo giá, và dùng đúng quy ước đó ở cả ba chỗ: lúc ước lượng, lúc chấm công, lúc đối chiếu sau dự án.
Lỗi hay gặp là ước lượng theo 176 giờ nhưng chấm công thực tế theo ngày làm việc thật, rồi khi so sánh thì thấy dự án “vượt” 10% mà không ai biết phần vượt đó là do làm thêm hay do hai quy ước lệch nhau. Chi tiết về các quy ước quy đổi và cách chọn cho phù hợp với mô hình làm việc của công ty sẽ có ở bài riêng về man month.
Đây là phần mà tài liệu tiếng Việt về báo giá phần mềm hiện gần như bỏ trống. Các hướng dẫn tính theo man month đều bắt đầu từ “đơn giá một man month” như thể con số đó có sẵn, rồi dạy cách nhân và cộng dự phòng. Con số đó không có sẵn. Nó phải được tính từ chi phí thật.
Chi phí công ty bỏ ra cho một nhân sự trong một năm gồm nhiều lớp hơn lương. Lương gross là lớp đầu. Trên đó là phần bảo hiểm bắt buộc công ty đóng theo quy định hiện hành, thưởng và tháng lương thứ mười ba nếu có, chi phí thiết bị và license phần mềm cấp cho người đó, chi phí đào tạo, và các khoản phúc lợi khác. Cộng đủ các lớp này ra tổng chi phí sở hữu một nhân sự trong năm.
Với dữ liệu mẫu trong file tính cost rate của CostDesk, một lập trình viên senior lương gross 45 triệu một tháng có tổng chi phí sở hữu 622 triệu một năm. Con số này chưa gồm bảo hiểm bắt buộc, vì ô tỷ lệ bảo hiểm trong file để trống có chủ ý để bạn tự điền theo quy định đang áp dụng. Điền vào thì mọi con số phía dưới tự cập nhật.
Có tổng chi phí năm rồi, phải chia cho số giờ, và chia cho số giờ nào là chỗ quyết định.
Cách thứ nhất là chia cho giờ khả dụng, tức số giờ nhân sự có mặt ở công ty trong năm sau khi trừ ngày phép và ngày lễ. Với 8 giờ một ngày, 250 ngày làm việc, trừ 12 ngày phép và 11 ngày lễ, còn 1.816 giờ. Cost rate theo cách này là 622 triệu chia 1.816, bằng 342.511 đồng một giờ.
Cách thứ hai là chia cho giờ bán được, tức giờ khả dụng trừ tiếp hai khoản: những ngày nhân sự không có dự án để làm, gọi là chi phí ghế trống, và những giờ dành cho việc nội bộ như họp, đào tạo, presales. Với giả định ghế trống 15% và giờ nội bộ 10%, còn 1.389 giờ. Cost rate theo cách này là 447.727 đồng một giờ, cao hơn cách thứ nhất 30,7%.
| Mẫu số | Số giờ một năm | Cost rate | Dùng cho việc gì |
|---|---|---|---|
| Giờ khả dụng | 1.816 | 342.511 đồng | Báo cáo lãi lỗ dự án |
| Giờ bán được | 1.389 | 447.727 đồng | Định giá và báo giá |
Cost rate trên giờ khả dụng dùng khi tính chi phí đã bỏ vào một dự án, vì nó phản ánh đúng số tiền công ty đã chi cho những giờ đó. Cost rate trên giờ bán được dùng khi đặt giá bán, vì mỗi giờ bán ra phải gánh thêm phần giờ không bán được của chính người đó. Báo giá bằng con số thứ nhất là đã lỗ 30,7% trước khi tính tới chi phí gián tiếp hay lợi nhuận. Cách dựng hai con số này với tham số của công ty bạn nằm trong mẫu Excel tính cost rate theo giờ cho từng nhân sự.
Hai tham số ghế trống và giờ nội bộ nên đo chứ đừng đoán. Chúng cũng chính là hai thành phần của utilization rate (tỷ lệ giờ tính phí trên giờ khả dụng), chỉ số quyết định lãi lỗ ở cấp công ty, và nếu công ty đã chấm công gắn dự án được vài tháng thì hai con số này đọc ra được từ dữ liệu thật.
Có cost rate trên giờ bán được rồi, chưa phải là giá bán. Còn hai lớp phải cộng lên.
Văn phòng, quản lý, kế toán, nhân sự, marketing, các khoản không thuộc riêng dự án nào nhưng vẫn phải được từng giờ bán ra gánh một phần. Cách đơn giản nhất là tính tổng chi phí gián tiếp một năm chia cho tổng chi phí nhân công trực tiếp một năm, ra một tỷ lệ, rồi cộng tỷ lệ đó lên cost rate. File mẫu dùng 20%. Con số của công ty bạn có thể khác nhiều, và nó lấy từ sổ kế toán năm trước.
Phần còn lại sau khi trừ mọi chi phí. Đây là quyết định của chủ doanh nghiệp. Nó phản ánh mức lãi bạn cần để tái đầu tư, để chịu được vài dự án xấu, và để bù cho những kỳ ghế trống cao hơn dự tính. File mẫu dùng 25% trên giá bán.
Biên lợi nhuận tính trên giá bán, markup tính trên chi phí. Muốn biên 25% trên giá bán thì phải markup 33,3% trên chi phí, vì giá bán bằng chi phí chia cho 0,75, tức chi phí nhân 1,333. Nếu bạn lấy chi phí cộng thêm 25% rồi tin rằng mình có biên 25%, biên thật chỉ là 20%. Chênh lệch năm điểm phần trăm nằm ngay trên bảng tính, trước khi dự án bắt đầu.
Quy tắc dễ nhớ: biên tính bằng phép chia, không tính bằng phép cộng. Giá bán bằng chi phí chia cho (1 trừ biên mục tiêu).
Ghép ba lớp lại, công thức tính giá sàn của một giờ là:
Giá sàn = cost rate trên giờ bán được, nhân (1 cộng tỷ lệ chi phí gián tiếp), chia (1 trừ biên lợi nhuận mục tiêu).
Với senior trong file mẫu: 447.727 nhân 1,2, chia 0,75, bằng 716.363 đồng một giờ. Làm cùng phép tính cho một middle lương thấp hơn trong cùng file, ra 461.835 đồng một giờ.
| Cấp bậc | Cost rate trên giờ bán được | Cộng gián tiếp 20% | Giá sàn với biên 25% |
|---|---|---|---|
| Senior | 447.727 | 537.272 | 716.363 đồng một giờ |
| Middle | 288.647 | 346.376 | 461.835 đồng một giờ |
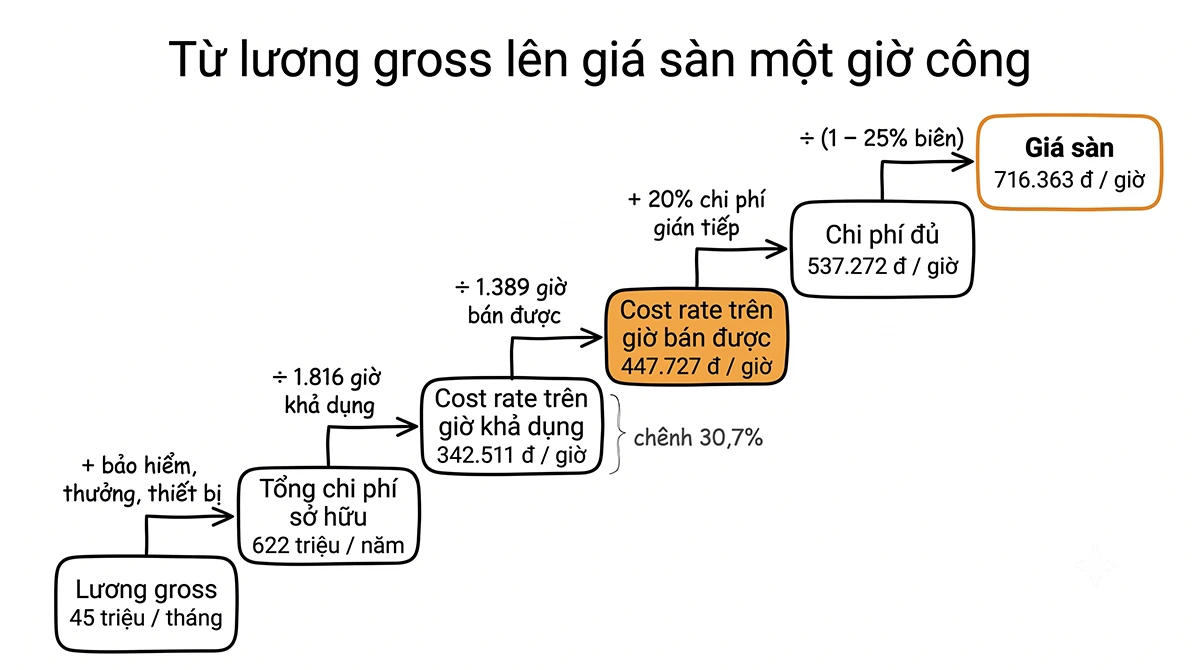
Giá sàn là mức mà bán dưới nó, dự án vẫn có thể trông như đang lãi trên bảng tính nhanh, nhưng sau khi gánh đủ ghế trống, gián tiếp và biên mục tiêu thì không còn gì. Giá chào có thể cao hơn nếu thị trường cho phép, nhưng không nên thấp hơn nếu không có lý do được ghi thành văn bản.
Đem giá sàn này vào một báo giá giả định: dự án ước lượng 10 man month theo quy ước 160 giờ, cấu hình 4 man month senior và 6 man month middle, tức 640 giờ senior và 960 giờ middle. Theo giá sàn, senior 640 nhân 716.363 ra 458,5 triệu, middle 960 nhân 461.835 ra 443,4 triệu, tổng 901,8 triệu. Đó là mức thấp nhất công ty nên nhận để còn đủ biên 25%. So với cách báo giá quen: lấy đơn giá phẳng 75 triệu một man month nhân 10 ra 750 triệu, cộng 20% dự phòng thành 900 triệu. Hai cách cho hai con số gần bằng nhau, nhưng ý nghĩa khác hẳn: ở cách thứ hai, người báo giá tin rằng mình có 20% đệm cho rủi ro, trong khi thật ra đang đứng ngay trên giá sàn và toàn bộ phần gọi là dự phòng đã bị dùng để bù cho đơn giá quá thấp (*).
Chi phí thật của dự án đó, tính bằng cost rate trên giờ bán được cộng gián tiếp, là khoảng 676,4 triệu. Bán 900 triệu thì biên xấp xỉ 25%, đúng mục tiêu. Nhưng nếu dự án trượt 20% giờ so với ước lượng, chuyện rất thường gặp, chi phí lên 811,7 triệu và biên rơi xuống dưới 10%. Đó là lý do dự phòng phải là một dòng riêng, nằm ngoài biên, không được trộn vào (*). Sáu chỗ giờ và tiền thường trượt trên chính báo giá này, và mỗi chỗ ngốn bao nhiêu, nằm ở bài vì sao dự án lãi trên báo giá nhưng lỗ khi bàn giao.
Nếu bạn đang cầm một báo giá do sales chuẩn bị và không có thời gian dựng lại từ đầu, ba câu hỏi này đủ để biết nó có đứng vững không.
Ba câu hỏi này không cần phần mềm gì để trả lời. Chúng chỉ cần công ty đã có cost rate và đã đo được ghế trống ít nhất một lần.
Dự phòng trong báo giá phần mềm tồn tại vì ước lượng luôn sai, và thường sai về phía thiếu. Nó là khoản bù cho rủi ro kỹ thuật, cho yêu cầu chưa rõ, cho những ngày chờ khách phản hồi, tách khỏi lợi nhuận và tách khỏi phần sales được nhượng khi khách mặc cả.
Có hai chỗ để đặt dự phòng. Đặt trong giờ, tức ước lượng thêm giờ cho từng hạng mục có rủi ro, thì dự phòng đi theo đúng chỗ rủi ro nằm và người quản lý dự án nhìn thấy nó khi theo dõi tiến độ. Đặt trong tiền, tức cộng một tỷ lệ lên tổng, thì đơn giản hơn nhưng dễ bị coi là “khoảng có thể giảm” lúc đàm phán. Cách thứ nhất tốt hơn cho dự án fixed price, cách thứ hai tạm được cho dự án ngắn và quen việc.
Lỗi nặng nhất là gộp dự phòng với biên thành một khoản rồi để sales dùng cả khoản đó để giảm giá. Sau khi giảm, dự án không còn đệm cho sai số, và sai số nào cũng ăn thẳng vào lãi. Trong bảng giá nội bộ, dự phòng và biên phải là hai dòng riêng, và chỉ dòng biên mới là thứ có thể thương lượng, trong giới hạn được duyệt.
Khi đã có giá sàn cho từng cấp bậc, bạn có một rate card (bảng đơn giá theo cấp bậc) để chào khách. Junior, middle, senior, lead, mỗi cấp một giá, và khách trả theo đúng người làm. Đây là cách minh bạch nhất, và cũng là cách dễ đối chiếu nhất sau dự án.
Nhiều khách muốn một con số duy nhất cho cả đội. Lúc đó bạn tính blended rate (đơn giá trộn), là trung bình có trọng số của các giá theo tỷ trọng giờ dự kiến của từng cấp bậc. Rủi ro nằm ở chữ “dự kiến”. Nếu báo giá giả định senior làm 30% giờ nhưng thực tế senior phải gánh 50% vì middle chưa quen việc, blended rate đã chốt không còn bù đủ chi phí. Với hợp đồng dùng blended rate, vòng đối chiếu sau dự án phải xem cả tỷ trọng cấp bậc, không chỉ xem tổng giờ. Cách dựng rate card và xử lý khi tỷ trọng lệch sẽ có ở bài riêng về blended rate.
Mô hình hợp đồng không đổi cost rate, nhưng đổi chỗ đặt dự phòng và đổi bên gánh rủi ro ước lượng sai.
| Tiêu chí | Fixed price (giá cố định) | Time and material (tính theo giờ thực dùng) |
|---|---|---|
| Ai chịu rủi ro ước lượng sai | Công ty phần mềm | Khách hàng, trong giới hạn ngân sách đã thỏa thuận |
| Dự phòng đặt ở đâu | Trong giá, và phải dày hơn | Trong ngân sách dự kiến, khách nhìn thấy |
| Cần theo dõi giờ tới mức nào | Nội bộ bắt buộc, để biết đang lãi hay lỗ | Bắt buộc và phải chứng minh được với khách |
| Vòng đối chiếu sau dự án | Sống còn, vì đây là cách duy nhất sửa hệ số ước lượng | Cần, nhưng sai số đã được khách trả một phần |
Với fixed price, giá sàn tính ở trên chỉ là điểm xuất phát. Bạn còn phải cộng dự phòng cho sai số ước lượng, và mức cộng phụ thuộc vào độ rõ của yêu cầu. Với time and material, giá sàn gần như là bill rate luôn, nhưng bạn phải có hệ thống chấm công đủ tin để khách chấp nhận hóa đơn theo giờ. So sánh đầy đủ ba mô hình, gồm cả dedicated team, sẽ có ở bài riêng về mô hình hợp đồng.
Báo giá chỉ được xác nhận là đúng khi giờ công thực tế nói vậy. Công ty nào không đóng vòng lặp này sẽ lặp lại cùng một sai số ở mọi báo giá, vì hệ số ước lượng không bao giờ được sửa.
Vòng lặp gồm bốn việc. Chấm công gắn dự án và gắn hạng mục ngay từ ngày đầu, bằng bảng chấm công theo dự án hay bất kỳ công cụ nào có cột dự án. Khi dự án kết thúc, cộng giờ theo hạng mục. So từng hạng mục với số man month đã báo, quy về cùng một quy ước giờ. Ghi lại hệ số lệch theo loại việc: chẳng hạn hạng mục tích hợp với hệ thống bên thứ ba luôn vượt 40%, hạng mục giao diện luôn sát. Lần báo giá sau, hệ số đó là dữ liệu, không còn là cảm giác.
Phần đối chiếu này cũng là nơi phát hiện giờ không tính phí bị bỏ sót: sửa lỗi sau bàn giao, họp với khách ngoài phạm vi, làm lại vì yêu cầu đổi. Những giờ này không nằm trong man month đã báo, nhưng nằm trong chi phí thật, và chúng là lý do dự án “đúng ước lượng” mà vẫn lỗ. Chi tiết cách dựng vòng đối chiếu sẽ có ở bài riêng về đối chiếu man month với giờ thực tế.
Hệ số hai, hệ số hai rưỡi, tùy công ty truyền nhau. Vấn đề là không ai biết hệ số đó gồm những gì. Nó có gồm ghế trống chưa, có gồm gián tiếp chưa, biên bên trong là bao nhiêu. Khi thị trường ép giá, người ta hạ hệ số mà không biết mình vừa cắt vào lớp nào.
Giá đối thủ là thông tin hữu ích để biết thị trường chấp nhận tới đâu. Nó không cho biết công ty bạn sống được ở mức nào, vì cơ cấu chi phí, tỷ lệ ghế trống và cấp bậc nhân sự của mỗi công ty khác nhau. Có giá sàn rồi mới nhìn giá đối thủ thì bạn biết mình đang cạnh tranh bằng lãi hay bằng vốn.
Hai khoản này phục vụ hai mục đích và phải là hai dòng. Khi chỉ còn một dòng, mọi cuộc mặc cả đều ăn vào cả hai.
Công ty làm 20 dự án một năm mà không đối chiếu thì đang bỏ phí 20 lần cơ hội sửa hệ số ước lượng. Đây là lỗi rẻ nhất để sửa, vì nó chỉ cần chấm công gắn dự án và một buổi ngồi lại cuối mỗi dự án.
Ba bước đầu làm một lần mỗi năm, hoặc mỗi khi cơ cấu lương đổi. Ba bước sau lặp lại với mỗi dự án. Toàn bộ quy trình dựng được bằng bảng tính khi công ty còn ít dự án, và bài về quản lý chi phí dự án bằng Excel nói rõ Excel làm được tới đâu. Khi hàng chục dự án chạy song song và giờ công, cost rate, chi phí mua ngoài nằm ở ba file khác nhau, bước sáu là bước vỡ đầu tiên, vì không ai gom kịp số để đối chiếu. CostDesk được dựng để giữ ba thứ đó ở cùng một chỗ, để vòng đối chiếu chạy được mà không cần một người ngồi ghép file.
Tính giá là một mắt xích trong chuỗi từ giờ công tới lãi lỗ. Bức tranh toàn cảnh của chuỗi đó, gồm bốn lớp chi phí và năm mức trưởng thành quản trị chi phí, nằm ở bài quản lý chi phí dự án cho công ty phần mềm. Sau khi bán được đúng giá, câu hỏi tiếp theo là dự án có thật sự lãi như giá đã hứa không, và bài về báo cáo lãi lỗ từng dự án dựng bảng ba tầng biên để trả lời. Hai tham số ghế trống và giờ nội bộ trong cost rate chính là utilization rate nhìn từ phía chi phí. Còn nếu muốn tính ngay với số của công ty mình, bộ mẫu gồm file tính cost rate và file tính lãi lỗ từng dự án đã có sẵn hai phép chia và ba tầng biên.
Man month và man day khác nhau thế nào?
Cùng một cách đo khối lượng, khác đơn vị. Man day là công một người một ngày, man month là công một người một tháng. Quy đổi giữa hai đơn vị phụ thuộc quy ước số ngày làm việc trong tháng của công ty, thường là 20 hoặc 22.
Một man month bằng bao nhiêu giờ?
Không có con số chuẩn chung. Hai quy ước phổ biến là 160 giờ và 176 giờ. Quan trọng là chọn một, ghi vào báo giá, và dùng nhất quán khi chấm công và đối chiếu.
Cost rate và bill rate khác nhau chỗ nào?
Cost rate là số tiền công ty mất cho một giờ nhân sự, bill rate là số tiền khách trả cho giờ đó. Khoảng cách giữa hai con số phải đủ gánh chi phí gián tiếp và để lại biên lợi nhuận.
Cost rate có gồm lương quản lý không?
Lương của quản lý trực tiếp tham gia dự án thì tính vào chi phí nhân công trực tiếp của dự án đó. Lương của quản lý không thuộc dự án nào thì nằm trong chi phí gián tiếp, được cộng lên cost rate qua tỷ lệ gián tiếp.
Dự phòng bao nhiêu phần trăm là hợp lý?
Phụ thuộc độ rõ của yêu cầu và loại việc, không có tỷ lệ chung. Cách đáng tin là lấy hệ số lệch từ vòng đối chiếu của các dự án trước, theo từng loại hạng mục.
Markup và biên lợi nhuận có phải một không?
Không. Markup tính trên chi phí, biên tính trên giá bán. Markup 33,3% tương đương biên 25%. Cộng 25% lên chi phí chỉ cho biên 20%.
Giá sàn có được phá để lấy khách chiến lược không?
Được, nếu quyết định đó được ghi thành văn bản, có người duyệt, và có tính trước phần lỗ sẽ gánh. Phá giá sàn mà không ghi lại thì sau này không ai biết dự án đó lỗ do chủ ý hay do ước lượng sai.
Blended rate tính thế nào?
Trung bình có trọng số của giá theo từng cấp bậc, trọng số là tỷ trọng giờ dự kiến của cấp bậc đó. Rủi ro nằm ở chỗ tỷ trọng thực tế lệch so với dự kiến.
Báo giá fixed price cần thêm gì so với time and material?
Dự phòng dày hơn cho sai số ước lượng, vì công ty phần mềm gánh toàn bộ rủi ro đó, và một vòng đối chiếu bắt buộc sau dự án để sửa hệ số cho lần sau.
Freelancer thuê ngoài tính vào giá thế nào?
Tính vào chi phí mua ngoài của dự án theo đúng số tiền hợp đồng, cộng thêm phần gián tiếp và biên như với giờ nội bộ. Không dùng cost rate nhân sự nội bộ để tính cho freelancer, vì cơ cấu chi phí khác nhau.
Sau dự án cần đối chiếu những gì?
Tổng giờ thực so với man month đã báo, theo từng hạng mục; tỷ trọng cấp bậc thực tế so với dự kiến nếu dùng blended rate; và giờ không tính phí phát sinh ngoài phạm vi.
Công ty nhỏ chưa có cost rate thì bắt đầu từ đâu?
Bắt đầu từ sổ lương năm trước: cộng tổng chi phí cho từng người, chia cho giờ khả dụng. Chưa cần đo ghế trống chính xác, tạm giả định một tỷ lệ rồi sửa sau khi có vài tháng chấm công gắn dự án.
Để tự kiểm tra tình hình của mình, hãy lấy báo giá gần nhất công ty đã gửi và hỏi một câu: đơn giá trong đó đi từ cost rate trên giờ bán được, hay từ lương tháng nhân một hệ số mà không ai nhớ gồm những gì? Nếu là vế sau, giá sàn của công ty bạn hiện chưa tồn tại, và đó là việc cần làm trước báo giá kế tiếp.
(*) Số giả định để minh họa