Chipi Limited
Silverdale, Auckland, New Zealand
NZBN: 9429053537539

Cách tính lợi nhuận công trình theo bốn tầng lãi trong vòng đời, theo dõi lãi gộp giữa chừng và truy phần lãi biến mất để cứu công trình.
“Cả năm công ty lãi 3 tỷ, vậy là làm ăn tốt.” Câu này nghe hợp lý, cho tới khi có người hỏi lại: trong sáu công trình năm đó, công trình nào lãi nhiều nhất, công trình nào lỗ? Nếu giám đốc không trả lời được, con số 3 tỷ có thể đang che một công trình lỗ. Nó có thể là năm công trình lãi tổng cộng 4 tỷ gánh một công trình lỗ 1 tỷ, và vì không ai tách ra, năm sau công ty lại nhận đúng loại công trình đã lỗ (*).
Lãi ở cấp công ty cho biết tổng, còn công trình nào nuôi công trình nào thì nó giấu đi. Lợi nhuận công trình là con số đích của mọi việc quản lý chi phí, và muốn dùng được thì phải làm ba việc: tính riêng cho từng công trình, theo dõi trong lúc thi công thay vì chờ tới khi xong, và truy phần lãi biến mất về đúng nguyên nhân.
Con số cốt lõi là lãi gộp công trình: doanh thu được nghiệm thu trừ giá thành tương ứng của phần việc đó. Công thức đơn giản, nhưng độ chính xác nằm hết ở vế giá thành. Giá thành thiếu chi phí chung, thiếu chi phí máy nằm chờ, thiếu các khoản phát sinh đã làm mà chưa ghi, thì lãi gộp bị thổi phồng.
Báo cáo lãi lỗ của cả công ty cộng gộp mọi công trình, nên một con số dương ở cấp công ty có thể che một công trình lỗ nặng bên trong. Bài Profit & Loss (báo cáo lãi lỗ) không đủ đã nói về giới hạn này. Muốn biết công trình nào nuôi công trình nào, phải có lãi lỗ tách theo từng công trình, đúng cách làm của Job Costing (tính giá thành và lãi lỗ theo từng công trình). Số cấp công ty cho biết công ty có ổn không, còn số từng công trình chỉ ra chỗ phải sửa.
Cùng một công trình có bốn con số lãi ở bốn thời điểm, và chúng gần như luôn teo dần. Bốn tầng này giải thích vì sao “trúng thầu tưởng lãi khá” lại thành “quyết toán chỉ còn chút lãi”.
Lãi teo dần vì mỗi tầng thêm một lớp thực tế: dự toán bỏ sót lộ ra ở tầng hai, trượt giá và hao hụt ăn vào ở tầng ba, còn phát sinh không đòi được và các khoản bị cắt xuất hiện ở tầng bốn. Một công trình dự thầu với lãi 9% có thể còn 8% khi lập kế hoạch, 5% giữa chừng thi công và 3% sau quyết toán (*).
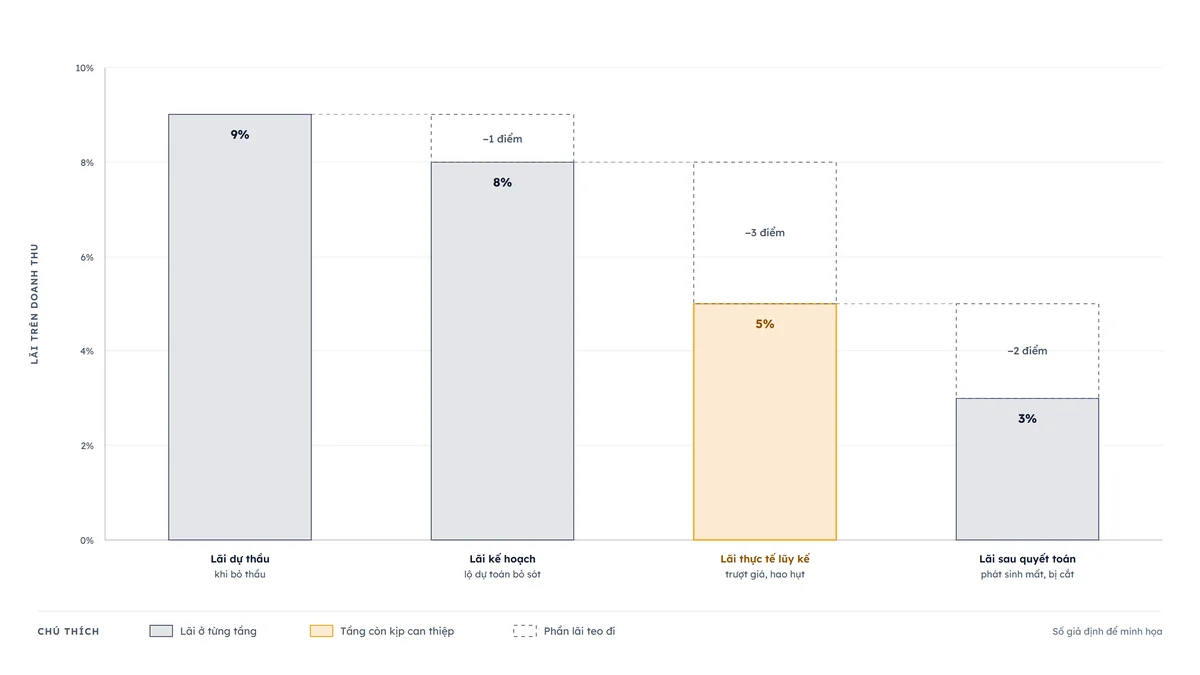
Lãi teo ở công trình nào cũng có, nên việc cần làm là thấy nó từ tầng ba, khi còn chặn được.
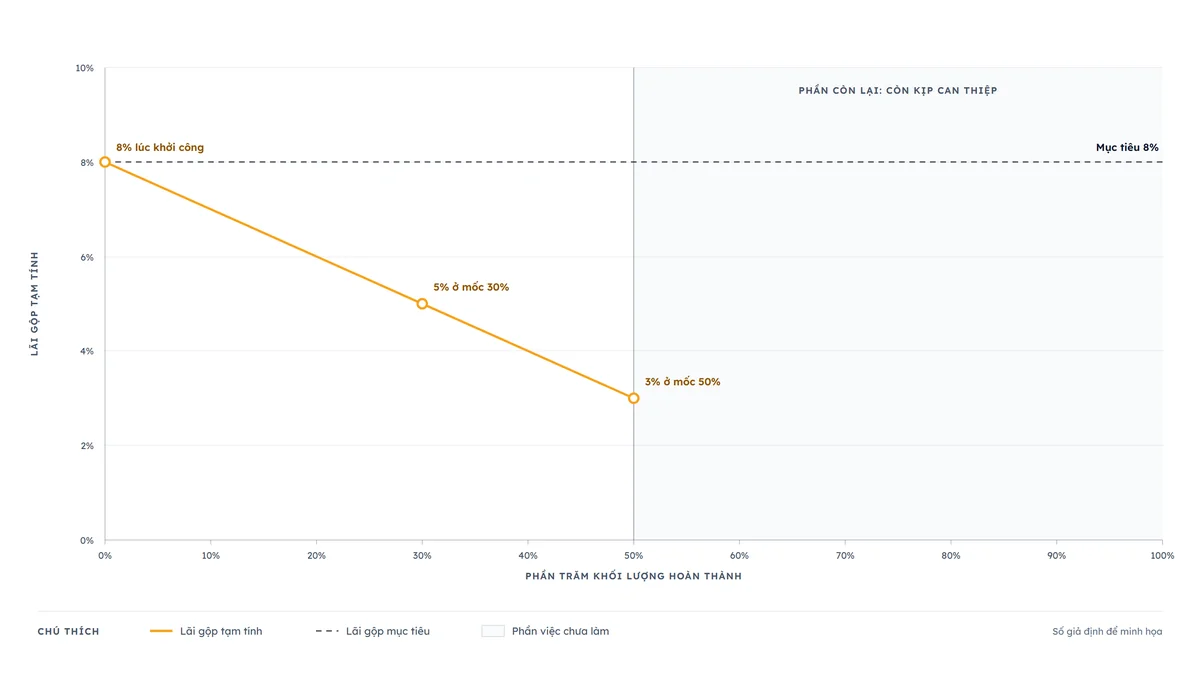
Muốn không bị bất ngờ lúc quyết toán, hãy theo dõi lãi gộp theo phần trăm hoàn thành. Thay vì đợi công trình xong mới tính lãi, hãy tính lãi gộp tạm tại mỗi mốc tiến độ: 30% khối lượng, 50%, 70%. Vẽ các con số này thành một đường, xu hướng xấu lộ ra rất sớm.
Ví dụ một công trình đặt mục tiêu lãi gộp 8%, tới mốc 30% tiến độ lãi tạm tính còn 5%, tới mốc 50% còn 3%. Đường đi xuống đó báo động từ tháng thứ ba, thay vì tới tháng cuối mới biết (*).
Để tính được lãi giữa chừng, cần ghi nhận doanh thu theo tiến độ song song với chi phí lũy kế, và cập nhật đủ đều để con số phản ánh tình hình ngay khi phát sinh, không trễ cả quý. Quy trình ghi chi phí đủ nhanh cho việc này nằm ở bài theo dõi chi phí công trình, còn lý do nên cập nhật lãi lỗ liên tục thay vì đợi đóng sổ nằm ở bài cập nhật lãi lỗ theo thời gian thực.
Khi lãi teo, câu hỏi nên đặt là “mất ở đâu”, và câu “còn bao nhiêu” để sau. Phần lãi biến mất luôn truy được về các nhóm nguyên nhân cụ thể. Bài 12 nguyên nhân công trình lỗ xếp chúng theo giai đoạn phát sinh để đối chiếu. Lợi nhuận hiếm khi mất ở khâu ký hợp đồng. Nó mất dần ở cách ghi nhận và kiểm soát chi phí trong lúc làm, như bài lợi nhuận không mất ở hợp đồng mà ở cách ghi nhận chi phí đã phân tích.
Các nhóm hay ăn lãi nhất:
Mỗi nhóm là một khoản phần trăm lãi cụ thể. Khi truy được từng khoản về đúng mã chi phí, đúng giai đoạn, thì biết phải sửa ở đâu.
Biết lãi đang teo rồi thì còn phải biết làm gì, và điều này tùy mức lệch và phần việc công trình còn lại. Ba mức phản ứng giúp đội làm thống nhất:
Câu hỏi khó nhất là khi nào cắt lỗ, khi nào tăng tốc. Phần đã lỗ thì không cứu được nữa. Đòn bẩy chỉ còn ở phần công trình chưa làm: ngoài hai việc ở mức thứ hai, còn có siết thất thoát và làm hồ sơ chuẩn để không bị cắt thêm khi quyết toán. Vì vậy quyết định cắt lỗ hay tăng tốc nên tính trên phần việc còn lại.
Báo cáo lãi lỗ một trang cho mỗi công trình nên trả lời gọn bốn câu: lãi kế hoạch bao nhiêu, lãi thực tế lũy kế tới nay bao nhiêu, mã nào đang ăn lãi, và việc cần làm là gì. Một trang đủ để lãnh đạo nắm và quyết, dài hơn thì ít ai đọc hết.
Công ty có nhiều công trình cần thêm một bảng tổng hợp tình trạng lãi của tất cả công trình, để thấy ngay công trình nào đang đỏ. Bảng này giúp giám đốc dồn sự chú ý vào đúng chỗ, thay vì công trình nào kêu to nhất thì được quan tâm nhiều nhất.
Cải thiện lãi nên đi từ đòn bẩy dễ và hiệu quả trước:
Tăng giá thầu khó và chậm hơn nhiều, nên để sau ba việc trên.
Lãi trên sổ và tiền trong tài khoản là hai con số khác nhau. Một công trình có lãi gộp đẹp vẫn có thể làm cạn két nếu phần lãi đó nằm trong khối lượng chưa nghiệm thu và công nợ chưa đòi, đúng nghịch lý có lãi mà vẫn thiếu tiền. Bài khi WIP (khối lượng dở dang) bóp nghẹt dòng tiền cho thấy phần dở dang đó làm lãi tăng mà tiền không về như thế nào.
Vì vậy lợi nhuận và dòng tiền là hai con số phải quản lý song song. Lãi cho biết công trình có đáng làm hay không, dòng tiền cho biết công ty có sống được tới lúc thu tiền hay không. Cách quản lý dòng tiền cho nhiều công trình cùng lúc sẽ có bài riêng.
Theo dõi lãi bằng Excel thường chỉ cho ra con số khi công trình đã xong. Để tính lãi giữa chừng, cần gộp chi phí lũy kế, doanh thu theo tiến độ và đánh giá dở dang, cập nhật liên tục cho nhiều công trình cùng lúc. Làm thủ công thì quá chậm hoặc quá thưa để kịp can thiệp, nên đây là lúc nhiều nhà thầu cân nhắc chuyển từ Excel sang phần mềm. CostDesk tính lãi gộp thực tế lũy kế cho từng công trình theo dữ liệu chi phí ghi tại hiện trường, nên đường lãi theo tiến độ có sẵn hằng tuần thay vì chờ tới quyết toán.
Bài này là đích của cụm quản lý chi phí công trình. Khung tổng thể từ dự toán tới quyết toán nằm ở bài quản lý chi phí dự án xây dựng. Đầu vào để tính lãi là giá thành công trình, và dữ liệu chạy hằng ngày đến từ theo dõi chi phí công trình. Khi lãi teo, hai bài để truy nguyên nhân là 12 nguyên nhân công trình lỗ và 10 nguyên nhân vượt ngân sách. Khi có lãi mà vẫn thiếu tiền, đọc bài có lãi mà vẫn thiếu tiền.
Biên lợi nhuận bao nhiêu phần trăm là bình thường trong xây dựng?
Biên lãi ròng của nhà thầu thường mỏng. Bài theo dõi chi phí công trình dẫn số của VietstockFinance: năm 2025, 99 doanh nghiệp xây dựng niêm yết đạt biên lãi ròng khoảng 5,4%. Vì đó là mức trung bình của doanh nghiệp lớn, bạn nên so với mục tiêu của chính mình và với các công trình cũ của công ty.
Công trình đang thi công thì biết lãi lỗ chính xác không?
Biết được lãi tạm tính khá tin cậy nếu chi phí được ghi sát và dở dang được đánh giá đúng, dù chưa phải con số cuối cùng. Lãi tạm tính cập nhật đều đủ tốt để ra quyết định, không cần chờ con số tuyệt đối lúc quyết toán.
Lãi gộp và lãi ròng công trình khác nhau thế nào?
Lãi gộp là doanh thu trừ giá thành trực tiếp và chi phí chung phân bổ của công trình. Lãi ròng trừ thêm chi phí quản lý doanh nghiệp, lãi vay và thuế phân bổ. Khi quản lý công trình, lãi gộp thường là con số theo dõi chính, vì nó phản ánh phần kiểm soát được tại công trường.
Chi phí văn phòng có trừ vào lãi từng công trình không?
Có, dưới dạng phân bổ theo một tiêu chí nhất quán, nếu không giá thành và lãi của từng công trình sẽ bị thổi phồng. Chọn một tiêu chí, thường theo tỷ trọng chi phí trực tiếp hoặc doanh thu, và giữ nguyên để các công trình so sánh được với nhau.
Có nên nhận công trình lỗ để nuôi quân không?
Đôi khi có lý do chiến lược, như giữ đội, giữ quan hệ hay vào một phân khúc mới. Điều kiện là công ty biết rõ đó là khoản lỗ có chủ đích và đã tính ra được bao nhiêu. Nhận lỗ có tính toán là một quyết định kinh doanh, còn nhận lỗ mà tưởng là lãi thì là lỗi tính giá.
Hiệu quả vốn của công trình tính thế nào khi có vốn vay?
Đặt lãi của công trình cạnh số vốn thực bỏ ra và thời gian vốn bị chiếm, rồi trừ chi phí lãi vay cho phần vốn vay. Một công trình lãi tuyệt đối cao nhưng chiếm nhiều vốn và kéo dài có thể kém hiệu quả hơn một công trình lãi nhỏ mà quay vòng nhanh.
Để tự kiểm tra, hãy chọn công trình quyết toán gần nhất của công ty bạn. Có ai nói ngay được lãi thật của nó là bao nhiêu, và phần chênh so với lãi dự thầu đã đi đâu không? Nếu câu trả lời chỉ là một con số tổng không truy được về nguyên nhân, bạn đang biết kết quả mà chưa biết lý do, và các công trình năm sau rất dễ lặp lại đúng khoản chênh đó.
(*) Tình huống giả định để minh họa