Chipi Limited
Silverdale, Auckland, New Zealand
NZBN: 9429053537539

Phân biệt Đề nghị mua, Phiếu đặt hàng và Hoàn ứng là cách để biết mỗi khoản chi rời công ty qua cửa nào và bị kiểm soát tới đâu.
Cuối tháng, kế toán ráp số chi phí của một dự án và ra con số 480 triệu. Giám đốc dự án nhìn con số đó rồi lắc đầu, vì trong đầu anh dự án mới tiêu khoảng 350 triệu. Cả hai đều không sai. Kế toán cộng cả những khoản đã đặt hàng nhưng hàng chưa về, cộng cả những tờ hóa đơn nhân viên vừa nộp lên xin hoàn tiền. Giám đốc dự án chỉ nhớ những gì anh đã ký duyệt (*).
Khoảng cách 130 triệu đó không phải lỗi của ai. Nó là hệ quả của việc tiền rời khỏi công ty qua nhiều cửa khác nhau, mỗi cửa có một thời điểm ghi nhận riêng, và không ai đứng ở chỗ nhìn được cả ba cửa cùng lúc.
Bài này giải thích ba cửa đó: Đề nghị mua (Purchase Request), Phiếu đặt hàng (Purchase Order) và Hoàn ứng (Expense Claim). Đây là ba thuật ngữ xuất hiện trong hầu hết phần mềm quản trị chi phí, gồm cả CostDesk, và cũng là ba khái niệm bị dùng lẫn nhiều nhất.
Điểm khác nhau cốt lõi nằm ở hai câu hỏi: tiền được xin trước hay đã chi rồi mới xin, và ai là người bỏ tiền ra trước.
| Đề nghị mua | Phiếu đặt hàng | Hoàn ứng | |
|---|---|---|---|
| Tên tiếng Anh | Purchase Request (PR) | Purchase Order (PO) | Expense Claim |
| Xin trước hay chi trước | Xin trước | Xin trước | Chi trước, xin sau |
| Đã biết nhà cung cấp chưa | Chưa cần biết | Đã chốt, kèm giá | Đã mua xong rồi |
| Ai bỏ tiền ra trước | Chưa ai | Công ty, trả sau | Nhân viên, tiền túi |
| Có ràng buộc bên ngoài không | Không, chỉ nội bộ | Có, cam kết với nhà cung cấp | Không, việc đã xong |
| Vào báo cáo lãi lỗ khi nào | Chưa vào | Vào dạng chi phí cam kết | Vào khi duyệt khoản cuối cùng |
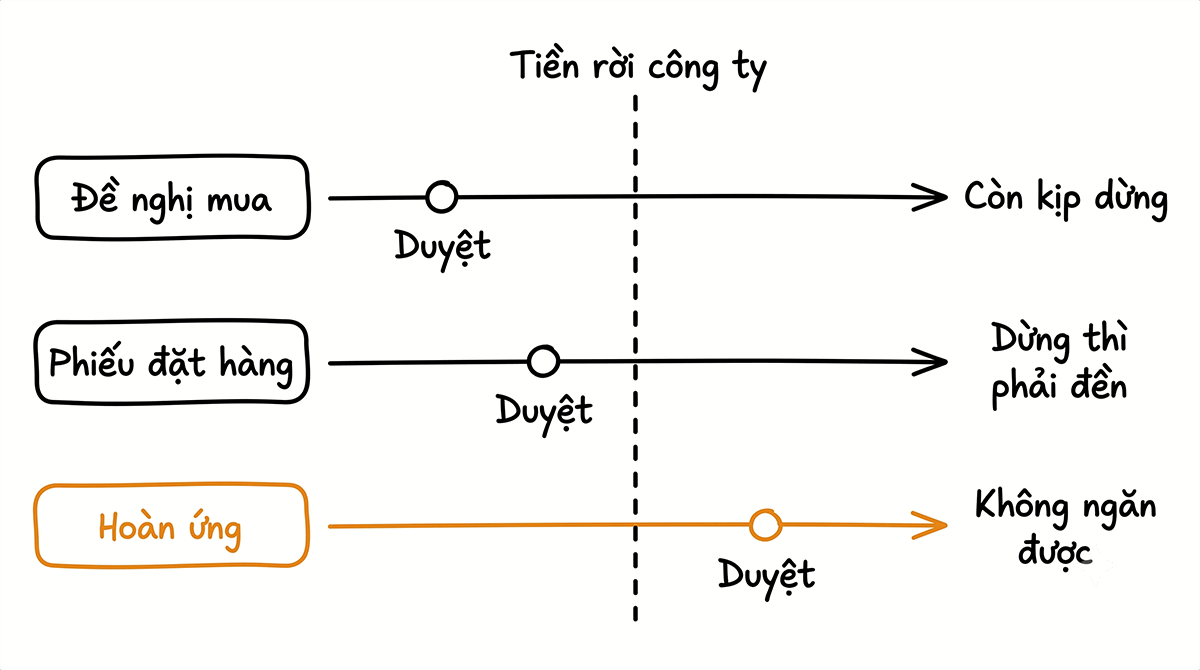
Đọc bảng theo chiều dọc sẽ thấy một quy luật: càng đi từ trái sang phải, khả năng can thiệp của công ty càng giảm. Ở cột đầu, sếp còn có thể nói không. Ở cột giữa, nói không đồng nghĩa với phá hợp đồng. Ở cột cuối, tiền đã tiêu rồi, việc duy nhất còn lại là quyết định có trả lại cho nhân viên hay không.
Đề nghị mua là một yêu cầu nội bộ, do người cần dùng lập ra, để xin phép mua một thứ gì đó. Nó trả lời câu hỏi “tôi cần cái này, công ty có đồng ý chi không”, chứ chưa trả lời câu hỏi mua của ai và mua giá bao nhiêu.
Một đề nghị mua thường gồm: thứ cần mua, số lượng, thời điểm cần có, dự án hoặc bộ phận sẽ gánh chi phí, và lý do cần. Người lập thường là người trực tiếp dùng, ví dụ chỉ huy công trường cần thêm giàn giáo, hoặc trưởng nhóm kỹ thuật cần thêm tài khoản phần mềm.
Đây là chỗ hay nhầm nhất. Một đề nghị mua đã được duyệt vẫn chưa phải chi phí, và không được cộng vào lãi lỗ dự án. Nó mới chỉ là một nhu cầu đã được chấp thuận về mặt nguyên tắc. Công ty vẫn có thể dừng lại ở đây mà không mất đồng nào, chẳng hạn khi tìm được cách dùng lại thiết bị sẵn có ở dự án khác.
Đề nghị mua đúng nghĩa chỉ tạo ra một thứ: quyền được đi tiếp sang bước tìm nhà cung cấp.
Bước đề nghị mua có giá trị khi người cần dùng và người quyết chi là hai người khác nhau, hoặc khi khoản mua đủ lớn để đáng phải cân nhắc. Với một công ty năm người, bắt mọi khoản chi đều qua đề nghị mua chỉ làm chậm việc mà không thêm được kiểm soát nào.
Cách phân định thường dùng là đặt ngưỡng tiền. Dưới ngưỡng thì đi thẳng sang phiếu đặt hàng hoặc chi tiêu rồi hoàn ứng, trên ngưỡng thì bắt buộc qua đề nghị mua. Ngưỡng này nên đặt theo quy mô chi tiêu thật của công ty, không sao chép từ tài liệu của doanh nghiệp lớn.
Phiếu đặt hàng là văn bản công ty gửi cho nhà cung cấp, nói rõ mua gì, bao nhiêu, giá nào, giao khi nào và thanh toán ra sao. Khi nhà cung cấp xác nhận, phiếu đặt hàng trở thành một thỏa thuận có giá trị ràng buộc giữa hai bên.
Khác biệt lớn nhất so với đề nghị mua: đề nghị mua là chuyện trong nhà, phiếu đặt hàng là chuyện với bên ngoài. Hủy một đề nghị mua chỉ cần một câu nói. Hủy một phiếu đặt hàng đã xác nhận có thể phải đền.
Ngay khi phiếu đặt hàng được xác nhận, công ty đã mắc một khoản nợ tương lai với nhà cung cấp, dù hàng chưa về và hóa đơn chưa tới. Khoản này gọi là chi phí cam kết (committed cost).
Đây chính là 130 triệu chênh lệch trong tình huống mở đầu. Kế toán đã tính chi phí cam kết vào, giám đốc dự án thì chưa, vì trong đầu anh khoản chi chỉ tồn tại khi hàng đã về tới công trường.
Nhìn được chi phí cam kết là khác biệt giữa biết trước và biết muộn. Một dự án còn 200 triệu ngân sách nhưng đã ký phiếu đặt hàng 180 triệu thì thực chất chỉ còn 20 triệu để xoay xở, dù báo cáo kế toán vẫn hiển thị 200 triệu cho tới khi hóa đơn về. Người quản lý nhìn con số 200 sẽ tiếp tục duyệt chi, và phát hiện ra vấn đề khi đã quá muộn.
Trước khi thanh toán, thông lệ là đối chiếu ba chứng từ với nhau: phiếu đặt hàng, biên bản nhận hàng và hóa đơn nhà cung cấp. Cách làm này gọi là đối chiếu ba chiều (three way match).
Ba chứng từ khớp nhau thì trả tiền. Lệch thì dừng lại tìm nguyên nhân: hàng thiếu, giá khác thỏa thuận, hoặc nhà cung cấp xuất hóa đơn cho thứ chưa từng giao. Bỏ bước này là bỏ luôn lớp bảo vệ cuối cùng trước khi tiền thật rời tài khoản.
Hoàn ứng là khoản nhân viên đã tự bỏ tiền chi cho công việc, sau đó nộp chứng từ xin công ty trả lại. Vé máy bay đi công tác, tiền taxi ra công trường, bữa ăn tiếp khách, phí gửi xe, tiền mua vội một món vật tư nhỏ khi công trường đang chờ.
Đặc điểm khiến hoàn ứng khác hẳn hai loại trên: việc đã xong trước khi ai đó kịp duyệt. Quy trình phê duyệt ở đây không còn tác dụng ngăn chặn, nó chỉ còn tác dụng xác nhận và ghi nhận.
Ba lý do thường gặp cùng lúc. Thứ nhất, mỗi khoản đều nhỏ nên không ai thấy đáng để lập quy trình, nhưng cộng cả năm lại thì không nhỏ. Thứ hai, chứng từ nằm rải rác trong nhóm chat, trong ảnh chụp điện thoại, trong file Excel cá nhân của kế toán, nên không tra cứu được theo dự án. Thứ ba, phần lớn công ty không bắt gắn khoản hoàn ứng vào một dự án cụ thể ngay lúc nộp, nên tới cuối kỳ toàn bộ số này rơi vào chi phí chung, không về được dự án nào.
Hệ quả là câu hỏi “tháng này dự án X đã chi bao nhiêu cho đi lại” thường mất vài giờ ngồi lục lại tin nhắn mới trả lời được, và câu trả lời vẫn không chắc đúng.
Một khoản hoàn ứng chỉ trở thành số liệu tài chính khi lúc nộp đã kèm đủ ba thứ: dự án hoặc bộ phận gánh chi phí, loại chi phí, và ảnh chứng từ gốc. Thiếu trường đầu tiên thì khoản chi không về được dự án nào. Thiếu trường thứ hai thì không phân tích được cơ cấu chi. Thiếu trường thứ ba thì không quyết toán thuế được.
Bắt buộc ba trường này ngay tại bước nộp tốn của nhân viên khoảng mười giây, và tiết kiệm cho kế toán vài giờ mỗi tháng.
Ba cửa trên không tách rời mà nối vào một chuỗi. Với khoản mua có kế hoạch, chuỗi thường chạy như sau: người cần dùng lập đề nghị mua, đề nghị đi qua các cấp duyệt theo hạn mức, bộ phận mua hàng gửi yêu cầu báo giá (RFQ) tới vài nhà cung cấp, so sánh báo giá rồi chọn một bên, phát hành phiếu đặt hàng, nhận hàng và lập biên bản, đối chiếu ba chiều, cuối cùng ghi vào chi phí thực tế của dự án.
Với khoản chi phát sinh ngoài kế hoạch, chuỗi ngắn hơn nhiều: nhân viên chi, nộp chứng từ, duyệt, trả lại tiền, ghi vào chi phí dự án. Không có bước nào ngăn được khoản chi đó, vì nó đã xảy ra.
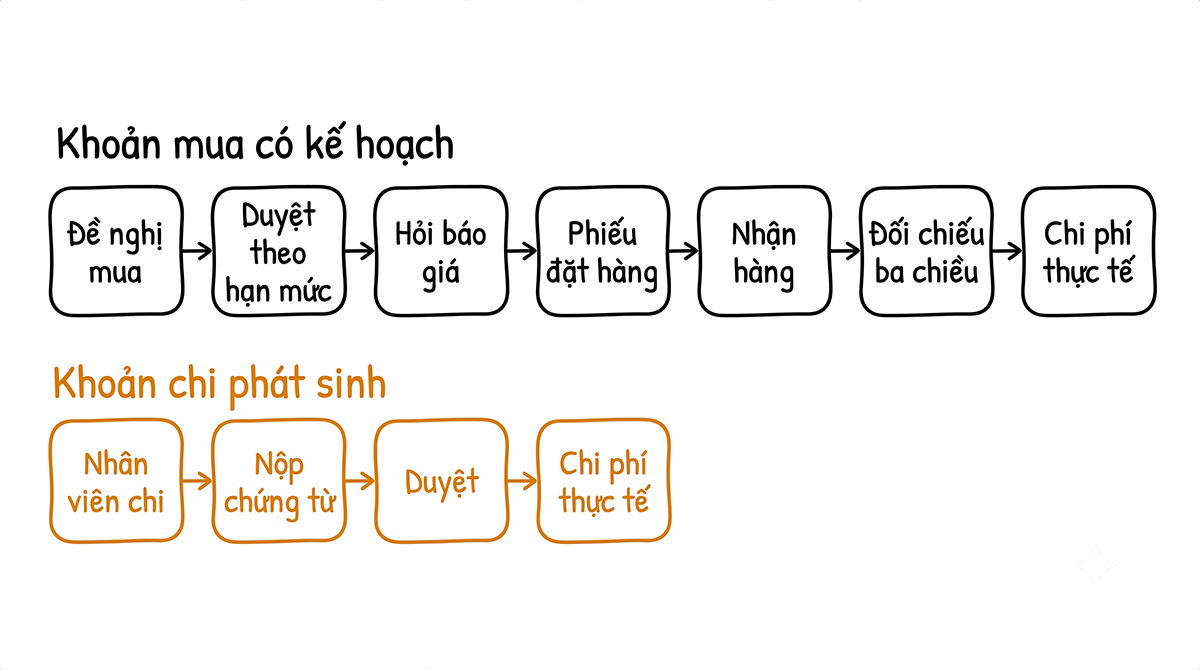
Hiểu được hai chuỗi này giải thích một điều quan trọng: tỷ lệ chi tiêu đi qua đường hoàn ứng càng cao thì công ty càng ít quyền kiểm soát chi phí của chính mình. Đây là chỉ số đáng theo dõi, dù hầu như không công ty nào theo dõi nó.
Khi không chắc một khoản nên đi đường nào, ba câu hỏi này thường đủ để phân loại.
Trong CostDesk, ba khái niệm trên là ba module riêng, dùng chung một cấu trúc dữ liệu để mọi khoản chi đều quy được về đúng dự án. Menu tương ứng lần lượt là Đề nghị mua, Phiếu đặt hàng và Hoàn ứng.
Cả ba đều chạy qua cùng một ma trận phê duyệt đa cấp, nghĩa là mỗi bước duyệt có thể chỉ định người hoặc vai trò, kèm hạn mức tiền riêng. Ví dụ, một khoản hoàn ứng có thể đi qua người kiểm tra chứng từ, rồi tới quản lý dự án trong một hạn mức, rồi tới giám đốc tài chính khi vượt hạn mức đó.
Một lưu ý về gói dịch vụ: Phiếu đặt hàng và Hoàn ứng có sẵn ngay trong gói miễn phí, còn Đề nghị mua và quy trình phê duyệt nhiều cấp thuộc gói Pro. Nếu công ty bạn đang cần lớp kiểm soát trước khi mua, đó là phần cần cân nhắc khi chọn gói.
Các thuật ngữ khác hay gặp khi quản lý chi phí dự án gom ở trang từ điển.
Nếu muốn thử cách gom ba lớp chi phí này về một chỗ trước khi dùng phần mềm, bài về quản lý chi phí dự án bằng Excel và bộ mẫu Excel lãi lỗ dự án đi kèm là điểm bắt đầu ít tốn kém nhất.
Đề nghị mua và Phiếu đặt hàng có bắt buộc phải có cả hai không?
Không. Với khoản nhỏ hoặc công ty ít người, đi thẳng tới phiếu đặt hàng là hợp lý. Đề nghị mua chỉ đáng thêm vào khi người cần dùng và người quyết chi là hai người khác nhau.
Một đề nghị mua có thể sinh ra nhiều phiếu đặt hàng không?
Có. Một đề nghị gồm nhiều món có thể tách ra mua ở nhiều nhà cung cấp khác nhau, mỗi bên một phiếu đặt hàng riêng.
Khoản hoàn ứng có được tính vào chi phí dự án không?
Có, nếu lúc nộp đã gắn dự án. Không gắn thì khoản đó thường rơi vào chi phí chung và không về được dự án nào.
Chi phí cam kết có phải ghi vào sổ kế toán không?
Không. Chi phí cam kết là công cụ quản trị nội bộ để nhìn trước phần ngân sách đã bị giữ chỗ, còn sổ kế toán chỉ ghi khi có chứng từ hợp lệ theo quy định.
Nhân viên tự mua rồi xin hoàn tiền có sai quy trình không?
Không sai, nếu công ty đã đặt ngưỡng rõ ràng cho phép làm vậy. Vấn đề chỉ phát sinh khi những khoản lẽ ra phải qua phiếu đặt hàng lại bị chia nhỏ để lách sang đường hoàn ứng.
Yêu cầu báo giá (RFQ) nằm ở đâu trong chuỗi này?
Nằm giữa đề nghị mua và phiếu đặt hàng, xem bài riêng về yêu cầu báo giá. Đề nghị mua xác nhận nhu cầu là chính đáng, yêu cầu báo giá tìm xem mua của ai thì hợp lý nhất, phiếu đặt hàng chốt lựa chọn đó thành cam kết.
Công ty nhỏ có cần đủ ba module này không?
Cần hai. Phiếu đặt hàng và hoàn ứng là tối thiểu, vì hai đường này chiếm gần hết dòng tiền ra. Đề nghị mua thêm vào sau, khi số người duyệt chi bắt đầu nhiều hơn một.
Để tự kiểm tra công ty mình: lấy tổng chi phí của một dự án bất kỳ trong quý vừa rồi, rồi tách ra ba phần theo ba cửa trên. Nếu phần đi qua đường hoàn ứng chiếm tỷ trọng lớn hơn bạn tưởng, đó là phần chi tiêu công ty đang biết sau khi tiền đã ra khỏi cửa.
(*) Số giả định để minh họa